
N26 — Love your bank
Recensioni 3,7Categoria FinanzaDownload10.00M
Screenshot
Scarica
Scarica suGoogle PlayScarica suApp StorePro
- Interfaccia utente intuitiva e moderna.
- Zero commissioni per pagamenti internazionali.
- Notifiche in tempo reale per ogni transazione.
- Gestione semplice dei risparmi con Spaces.
- Servizio clienti veloce e reattivo.
Contro
- Funzionalità avanzate limitate per conto base.
- Non supporta tutti i tipi di investimento.
- Assistenza clienti non disponibile 24/7.
- Alcuni servizi richiedono N26 You o Metal.
- Limitazioni sui depositi di contanti.
 Analisi di Appcracy
Il punto di forza di una banca digitale si vede soprattutto nelle piccole incombenze: controllare una spesa mentre si è in giro, capire quanto resta sul conto prima di un acquisto, o ritrovare rapidamente un pagamento. È in queste situazioni che N26 punta a semplificare la gestione quotidiana, portando le operazioni bancarie sul telefono invece di farle dipendere da una filiale. Io la considero soprattutto per chi vuole avere una visione immediata del denaro e preferisce organizzare le proprie finanze da un’unica app.
Com’è oggi l’esperienza
N26 è un’app finanziaria gratuita sviluppata da N26 Product & Tech GmbH. La versione attuale è la 4.39, mentre l’app è arrivata su Android il 23 gennaio 2015: una storia abbastanza lunga da aver attraversato molte fasi della banca digitale. Il dato pratico per chi la installa oggi è che l’interfaccia cerca di riunire consultazione del conto, pianificazione e risparmio in un percorso semplice. Non la userei però come sinonimo di “tutto automatico”: un’app può rendere più leggibili le finanze, ma la decisione su cosa tagliare o quanto accantonare resta tua.
Il pubblico è ampio: N26 ha superato i dieci milioni di installazioni e raccoglie una valutazione media di 3,5 su 5, basata su circa 152 mila valutazioni. Il quadro suggerisce un servizio molto conosciuto, ma non un’esperienza che soddisfa allo stesso modo tutti. La valutazione va letta come un’indicazione generale, non come una garanzia che ogni funzione o procedura corrisponda alle abitudini di ciascuno. Per me ha senso provarla se cerchi un rapporto quotidiano con la banca centrato sullo smartphone; se invece vuoi che ogni operazione passi da uno sportello o da un consulente, l’impostazione può risultare poco adatta.
Un nuovo modo di pensare alla banca
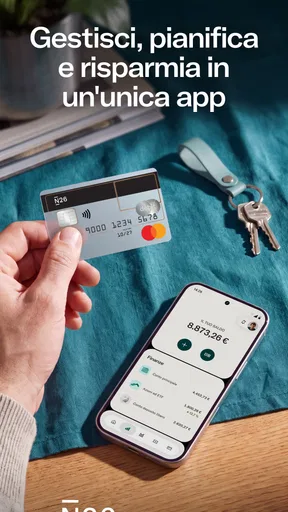
Con N26, dimentica le lunghe file in banca. Tutto è a portata di mano grazie all'interfaccia utente semplice e intuitiva dell'app. Dopo averla scaricata e configurata in pochi minuti, mi sono trovato a esplorare tutte le sue funzioni con facilità. La dashboard principale ti offre una panoramica chiara delle tue finanze, con dettagli su entrate, uscite e saldo attuale.
Gestione delle spese
Una delle funzionalità che mi ha colpito di più è la funzione di gestione delle spese. L'app categorizza automaticamente le tue transazioni, rendendo facile capire dove stai spendendo di più. Inoltre, puoi impostare dei budget per ogni categoria, in modo da tenere sotto controllo le spese. È come avere un contabile personale nel tuo smartphone!
Il vantaggio delle categorie non è soltanto vedere a fine mese quanto hai speso: è usarle per prendere una decisione concreta. Se noto che le spese fuori casa stanno crescendo, posso confrontarle con il budget che mi ero dato e scegliere in anticipo quante occasioni concedermi nella settimana successiva. Un controllo del genere funziona meglio se rivedi le categorie con regolarità, perché un acquisto classificato in modo poco intuitivo può falsare la tua impressione. Perciò considero le statistiche un buon punto di partenza, non un rendiconto da accettare senza verificarlo.
Un conto da inserire nella routine
Immagina una giornata normale: paghi il pranzo, fai la spesa tornando a casa e, la sera, vuoi capire se puoi prenotare un’uscita nel fine settimana. Aprire l’app e controllare il saldo riduce l’incertezza; poi la cronologia delle transazioni ti aiuta a riconoscere gli acquisti recenti, mentre la vista delle spese dà un contesto al numero sul conto. Il passaggio utile è fermarsi un momento prima di considerare il saldo come denaro interamente disponibile: pagamenti ricorrenti e impegni già previsti possono cambiare il quadro. Io userei quindi la panoramica per orientarmi, affiancandola a una nota o a un calendario per gli addebiti futuri che non voglio dimenticare.
Da leggere prossimamente
PLAYit riproduce i video senza sforzo, ma orientarsi tra le funzioni è meno immediato
Candy Crush Saga sotto pressione: cosa succede quando la partita si interrompe
Pooking - Billiards City: Il Gioco di Biliardo che Sta Conquistando Tutti
Trendyol: Fashion & Trends Rivoluziona lo Shopping Online in Italia
Meteo & Radar - allerte meteo: Previsioni Precise e Avvisi Tempestivi
YouTube Music: La Rivoluzione dell'Ascolto Mobile
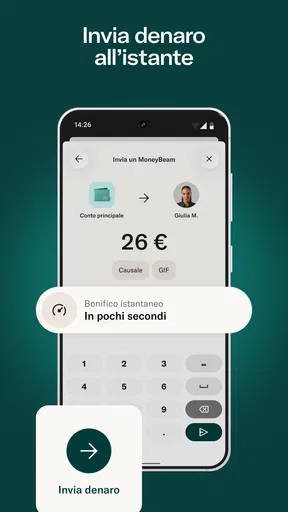
Per chi divide spesso piccoli costi con amici o compagni di viaggio, l’invio e la ricezione di denaro tramite MoneyBeam possono rendere più lineare il rimborso: per esempio, una persona anticipa la spesa comune e gli altri restituiscono la propria parte senza trasformare il tutto in una serie di promemoria. Nella pratica, conviene accordarsi prima su quanto deve pagare ciascuno e controllare i dettagli del destinatario, così un trasferimento rapido non diventa un invio da correggere. È un vantaggio specifico rispetto a tenere i conti soltanto in una chat, ma non elimina la necessità di chiarire importi e tempi tra le persone.
Protezione e controllo: utili, senza promesse assolute
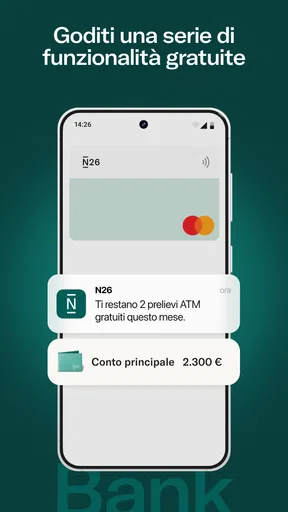
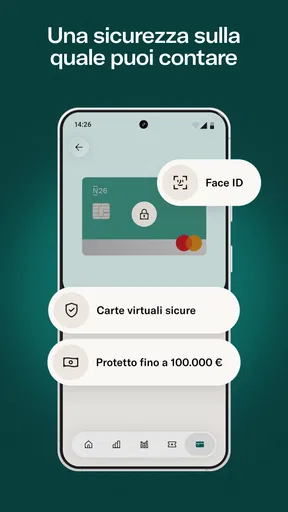
La sicurezza è un fattore cruciale quando si tratta dei propri soldi, e N26 non delude. L'app utilizza l'autenticazione a due fattori, garantendo che solo tu possa accedere al tuo conto. Inoltre, puoi bloccare e sbloccare la tua carta direttamente dall'app, il che è estremamente utile in caso di smarrimento.
Il blocco della carta è un controllo pratico da conoscere prima di averne bisogno: se non la trovi al momento di pagare, puoi intervenire dall’app invece di perdere tempo a cercare un numero da chiamare. Io distinguerei però il blocco temporaneo dalla gestione completa di un problema: se sospetti un uso non autorizzato, non basta limitarsi a bloccare la carta e aspettare, ma è importante seguire le indicazioni disponibili nell’app e verificare i movimenti. Anche l’autenticazione a due fattori contribuisce alla protezione dell’accesso, ma non sostituisce un codice sicuro, l’attenzione ai messaggi sospetti e la cautela quando si usa il telefono in luoghi condivisi.
Pagamenti e alternative di tutti i giorni
Oltre alle funzionalità di base, N26 offre alcune chicche extra che migliorano ulteriormente l'esperienza bancaria. Ad esempio, puoi inviare e ricevere denaro in tempo reale con MoneyBeam. È perfetto per dividere il conto al ristorante o condividere le spese di viaggio con gli amici. Inoltre, l'app supporta Apple Pay e Google Pay, quindi puoi fare acquisti in modo ancora più facile e veloce.
Il supporto ai pagamenti da telefono è comodo quando preferisci uscire senza cercare la carta, mentre avere la carta fisica resta utile in situazioni in cui il pagamento mobile non è praticabile. Rispetto a un’app di budgeting indipendente, che può concentrarsi su grafici e conti di più istituti, N26 mette al centro il rapporto con il proprio conto e le operazioni collegate. Questo approccio è più diretto se vuoi controllare e pagare nello stesso posto; è meno convincente se il tuo obiettivo principale è aggregare ogni conto, investimento e debito in una sola dashboard. In quel caso, uno strumento dedicato alla pianificazione complessiva potrebbe adattarsi meglio, pur richiedendo di passare da un’app separata per le operazioni bancarie.
Per chi è adatta e dove può lasciare insoddisfatti
La consiglierei a chi gestisce volentieri il denaro dal telefono, vuole osservare le spese man mano che avvengono e preferisce trasferimenti rapidi tra amici a una gestione informale dei rimborsi. Può essere utile anche a chi sta provando a dare un limite alle spese variabili: stabilire un budget per categoria e poi controllarlo durante il mese è più concreto che affidarsi alla memoria. L’età minima indicata per i contenuti è PEGI 3, ma questo non significa che un conto o i relativi servizi siano automaticamente adatti a un minore: per l’uso bancario contano le condizioni applicabili e la situazione personale.
La sceglierei con più cautela se hai bisogno di assistenza di persona, se preferisci gestire ogni decisione con un consulente o se vuoi un’app che riunisca anche rapporti finanziari esterni. Allo stesso modo, se non controlli le categorie e i movimenti, le funzioni di analisi rischiano di restare una schermata gradevole senza tradursi in una pianificazione migliore. In una banca tradizionale potresti trovare più naturale il supporto in filiale; con un’app di bilancio specializzata potresti ottenere strumenti più ampi per confrontare conti diversi. La scelta dipende quindi meno dall’aspetto dell’interfaccia e più dal modo in cui vuoi seguire il denaro.
Evoluzione, versione e aspettative ragionevoli
Il numero di versione 4.39 è un riferimento utile per riconoscere l’edizione attuale, ma da solo non racconta quali cambiamenti siano arrivati rispetto a quelle precedenti. La data di rilascio del 2015 conferma che l’app ha una lunga presenza nel settore; non basta però per dedurre che ogni funzione sia rimasta uguale o che una specifica novità sia stata introdotta di recente. Per chi la usa già, il criterio più sensato è guardare cosa cambia concretamente nel proprio flusso: se una schermata è stata riorganizzata, verificare che i controlli abituali restino facili da trovare; se si usa soprattutto per le spese, controllare che la vista delle transazioni continui a essere chiara.
Per chi sta valutando il passaggio, aggiornare l’app e verificare la compatibilità del proprio dispositivo sono controlli semplici da fare prima della configurazione: il requisito minimo indicato per Android è la versione 9 del sistema operativo. Anche dopo l’installazione, prenderei un po’ di tempo per familiarizzare con saldo, movimenti, budget e controlli della carta, invece di aspettare il primo problema o una spesa importante. Non mi aspetterei che una versione più recente risolva automaticamente ogni esigenza: ciò che conta è che l’esperienza attuale si adatti alle operazioni che svolgi davvero e che i cambiamenti futuri mantengano accessibili quelle più frequenti.
La mia valutazione finale
In conclusione, N26 è davvero un'app che trasforma il modo in cui interagiamo con la nostra banca. Con un design elegante e funzionalità avanzate, rende la gestione delle finanze quasi divertente. Se sei alla ricerca di un'esperienza bancaria nuova e moderna, non posso che consigliarti di dare un'occhiata a N26. Potresti trovarti a dire addio alle vecchie abitudini bancarie!
Il mio giudizio è positivo soprattutto per la comodità di controllare il conto, leggere le spese e gestire pagamenti quotidiani senza cambiare continuamente strumento. La valutazione media di 3,5 su 5 e le circa diecimila recensioni scritte ricordano comunque che la popolarità non equivale a un’esperienza perfetta per tutti: prima di farne il tuo riferimento principale, chiediti se ti basta un approccio centrato sul telefono e se i controlli disponibili corrispondono alle tue priorità. È gratuita da scaricare e ha classificazione PEGI 3; la consiglierei come soluzione da valutare con attenzione, non come scelta obbligata. Se il tuo modo di fare banca è già molto digitale, può inserirsi bene nella routine; se cerchi soprattutto una relazione personale in filiale o una visione finanziaria che includa più istituti, probabilmente un’alternativa sarà più adatta.
Domande frequenti su N26 — Love your bank
Che cos'è N26 e come funziona?
N26 è una banca digitale che offre un conto corrente gestibile interamente tramite app per smartphone. È disponibile sia su Android che iOS e permette di effettuare transazioni, controllare il saldo, gestire le spese e molto altro, il tutto senza la necessità di recarsi fisicamente in una filiale bancaria.
N26 è sicuro da usare?
Sì, N26 è sicuro. Utilizza avanzati protocolli di sicurezza per proteggere i dati degli utenti, come l'autenticazione a due fattori e la crittografia end-to-end. Inoltre, è regolata dalla Banca Centrale Europea, garantendo che operi secondo gli standard più elevati di sicurezza bancaria.
Quali sono i costi associati all'apertura di un conto N26?
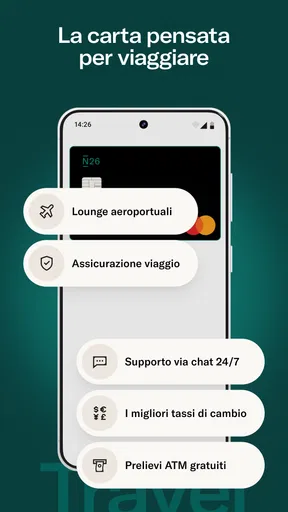
Aprire un conto con N26 è generalmente gratuito, ma ci sono diversi piani tra cui scegliere, alcuni dei quali potrebbero avere un canone mensile a fronte di vantaggi aggiuntivi, come assicurazioni viaggio o prelievi gratuiti in valuta estera. È importante controllare i dettagli sul sito ufficiale per conoscere tutte le opzioni disponibili.
Posso usare N26 all'estero?
Sì, N26 è progettato per essere utilizzato a livello internazionale. Puoi effettuare pagamenti e prelievi in qualsiasi parte del mondo senza commissioni aggiuntive sui cambi, a seconda del tipo di conto che possiedi. Tuttavia, verifica sempre le condizioni specifiche del tuo piano per evitare sorprese.
Come posso contattare il servizio clienti di N26?
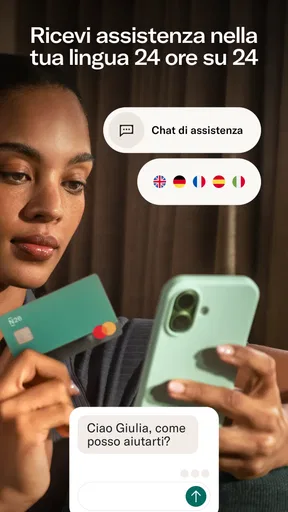
Il servizio clienti di N26 è accessibile direttamente tramite l'app, dove puoi chattare con un rappresentante. Sono disponibili anche indirizzi e-mail e un centro assistenza online per risolvere problemi comuni. L'assistenza è generalmente disponibile in diverse lingue, facilitando la comunicazione per gli utenti internazionali.

N26 — Love your bank
FinanzaLeggi questa recensione in altre lingue
N26 — Love your bank DEN26 — La banque qu'on adore FRN26 — Love your bank PTN26 — Enamórate de tu banco ESN26 — Love your bank NL


