


PaysafeCard–pagare in contanti
Recensioni 4,3Categoria FinanzaDownload10.00M
Screenshot
Scarica
Scarica suGoogle PlayScarica suApp StorePro
- Accetta pagamenti senza carta di credito.
- Sicurezza elevata delle transazioni.
- Ampia disponibilità di punti vendita.
- Nessun costo di registrazione.
- Facilità d'uso per tutte le età.
Contro
- Limiti di spesa mensili bassi.
- Non accettato in tutti i negozi online.
- Difficoltà a recuperare il PIN perduto.
- Assistenza clienti non sempre rapida.
- Commissioni per pagamenti internazionali.
 Analisi di Appcracy
Quando pago online, preferisco non inserire i dati della carta su ogni sito che uso. È qui che trovo utile PaysafeCard–pagare in contanti: offre un modo diverso di gestire alcune spese digitali, usando un codice acquistato in un punto vendita invece di collegare direttamente una carta di credito. La differenza si nota soprattutto nei pagamenti occasionali, quando voglio separare una piccola spesa dal resto delle mie finanze. Non la considero un sostituto universale dei metodi di pagamento tradizionali, ma può essere comoda se il negozio online la accetta e il controllo della spesa conta più della massima flessibilità.
Che cosa aspettarsi dalla velocità
Per un pagamento semplice, il percorso è facile da capire: procurarsi un codice, inserirlo dove viene richiesto e completare l’acquisto. Non c’è da digitare i dati di una carta a ogni passaggio, e questo può rendere più lineare una transazione già decisa. La rapidità, però, dipende anche da ciò che si fa prima: se non ho ancora un codice disponibile, devo procurarmelo nel modo previsto, quindi non è una soluzione istantanea in ogni situazione.
Questa distinzione è utile quando si confronta il servizio con una carta salvata nel browser o nel portafoglio digitale. Queste alternative possono essere più rapide per chi compra spesso e vuole concludere tutto dal telefono; PaysafeCard è invece interessante quando desidero non usare la carta o il conto per un acquisto specifico. Prima di avviare il pagamento, verifico che il sito accetti questo metodo: scoprire il contrario solo alla schermata finale trasforma un procedimento breve in un giro a vuoto.
Nei momenti di uso intenso
La userei soprattutto per acquisti singoli, non come centro di controllo di tutte le spese. Per esempio, se voglio comprare un gioco o un contenuto digitale e preferisco non salvare una carta sul sito, posso scegliere un codice adatto alla spesa. Il vantaggio pratico è che decido in anticipo quanto destinare a quell’acquisto, invece di affidarmi a un metodo di pagamento collegato a un saldo più ampio.
Questa impostazione richiede però un minimo di pianificazione. Se faccio più acquisti ravvicinati, devo tenere sotto controllo quale codice sto usando e quanto valore resta disponibile, senza presumere che il sistema funzioni come una carta ricaricabile o come un conto bancario. Per evitare errori, preparo il codice prima di arrivare alla conferma e controllo con attenzione l’importo richiesto e quello che intendo spendere. È un’abitudine semplice, ma riduce il rischio di interrompere il checkout o di scegliere un metodo inadatto.
Un caso quotidiano realistico è quello di un acquisto serale da un sito di contenuti digitali. Se non voglio inserire la carta sul sito, posso usare PaysafeCard quando è tra le opzioni disponibili; se invece il pagamento è urgente e non ho già un codice, una carta o un portafoglio digitale possono essere più pratici. La scelta dipende quindi dal compromesso che mi interessa: ridurre il collegamento diretto ai dati della carta oppure concludere l’acquisto con il minor numero possibile di passaggi.
Affidabilità: cosa significa nella pratica
La stabilità di un pagamento non dipende soltanto dall’app. Contano anche la corretta digitazione del codice, l’accettazione del metodo da parte del sito e il completamento della procedura di acquisto. Se qualcosa non va, eviterei di ripetere subito l’operazione alla cieca: prima ricontrollerei i dati inseriti e lo stato dell’acquisto sul sito, così da non confondere un pagamento non completato con uno già elaborato.
Da leggere prossimamente
FotoScan riduce i riflessi, ma non sostituisce uno scanner
Farm Heroes Saga, un rompicapo leggero che sa farsi impegnativo
Passare a Google Maps: cosa cambia davvero nella navigazione e nel viaggio
Easy Hairstyles for Girls: tutorial utili, ma una comunità ancora tutta da dimostrare
LiveScore e la sfida delle app sportive: risultati rapidi, notifiche più mirate
Roblox contro le avventure tradizionali: più libertà, meno coerenza
È un metodo che trovo più adatto a chi apprezza una separazione concreta tra la spesa online e i propri strumenti bancari. Non lo definirei una protezione assoluta: usare un codice non rende automaticamente affidabile qualsiasi negozio e non elimina la necessità di controllare con chi si sta acquistando. La prudenza resta la stessa di ogni pagamento digitale: verificare il sito, leggere l’importo prima di confermare e conservare le informazioni necessarie a gestire la transazione.
Se il pagamento viene rifiutato, il primo controllo utile è capire se il venditore accetta davvero PaysafeCard e se il codice è stato riportato correttamente. Se il problema riguarda invece un acquisto che sembra già concluso, è meglio controllare prima la conferma del venditore e poi rivolgersi al canale di assistenza pertinente, anziché tentare più volte. Non è una procedura sofisticata, ma aiuta a distinguere un errore di inserimento da un problema del checkout.
Comodità e vincoli rispetto alle alternative
Rispetto a una carta di credito, il vantaggio che cerco qui è non dover comunicare i dati della carta al singolo sito per quel pagamento. Rispetto al contante tradizionale, invece, il codice porta la spesa nel mondo online senza trasformarsi in denaro spendibile ovunque. La disponibilità del metodo presso il venditore è quindi decisiva: per acquisti ricorrenti, abbonamenti o servizi che richiedono un pagamento automatico, una carta o un altro metodo accettato in modo continuativo può risultare più adatto.
Il confronto con i portafogli digitali è altrettanto pratico. Questi ultimi possono riunire diversi strumenti di pagamento e velocizzare gli acquisti successivi, mentre qui il punto forte è usare un codice senza collegare una carta bancaria per la transazione. Chi compra spesso dallo stesso negozio potrebbe preferire la comodità di un metodo già memorizzato; chi compra saltuariamente e vuole circoscrivere una spesa può trovare più sensata la soluzione prepagata. Non sceglierei in base a una promessa generica di sicurezza, ma al tipo di acquisto e alle opzioni che il negozio offre davvero.
Un consiglio poco appariscente ma utile è decidere il metodo prima di arrivare alla schermata di pagamento. Se il codice richiede un passaggio preparatorio, averlo già a disposizione evita di dover cambiare piano mentre il carrello è pronto. Per le spese non urgenti, posso anche confrontare il totale con il mio budget prima di acquistare il codice: è un modo concreto per usare la natura prepagata come limite volontario, invece di trattarla come un semplice sostituto della carta.
Per chi ha senso, e per chi meno
La consiglierei a chi effettua acquisti online selezionati, vuole evitare di inserire i dati della carta su ogni piattaforma e apprezza poter stabilire in anticipo una somma dedicata. Può essere utile anche a chi preferisce tenere separate le spese di intrattenimento da quelle pagate tramite conto o carta. La valuterei invece con cautela se ho bisogno di pagare rapidamente in qualunque negozio, se faccio acquisti frequenti su servizi che non accettano codici o se cerco un metodo unico per gestire tutte le finanze.
Per i genitori, o per chi aiuta un familiare meno esperto negli acquisti online, il valore del metodo può essere anche organizzativo: un importo definito è più facile da tenere distinto da una carta collegata a spese più ampie. Questo non sostituisce la supervisione e non rende ogni acquisto appropriato; prima conviene chiarire quali siti usare e quanto spendere. La semplicità del codice è utile solo se chi paga comprende dove inserirlo e controlla l’importo prima di confermare.
Una domanda ragionevole è se serva sempre l’app. Il servizio ruota intorno al pagamento con PaysafeCard, ma l’utilità dell’app dipende da come si intende gestire il proprio uso e dalla procedura richiesta nel caso concreto; non darei per scontato che ogni acquisto debba passare dallo stesso percorso. Un’altra domanda è se si possa pagare su qualunque sito: no, la decisione pratica è verificare che il venditore mostri questo metodo tra le opzioni disponibili, perché la sua presenza non è universale.
Requisiti e uso sul telefono
È un’app finanziaria gratuita sviluppata da paysafecard.com Wertkarten GmbH. Ha una valutazione media di 4,3, basata su circa 191 mila valutazioni, e supera i 10 milioni di installazioni: numeri che mostrano una diffusione ampia, senza garantire che ogni persona abbia la stessa esperienza. È indicata per un pubblico PEGI 3; sul dispositivo richiede Android 7.0 o versioni successive e la versione attuale è 25.23.0.
Per l’uso quotidiano, mi aspetterei che il telefono conti soprattutto come punto d’accesso al servizio e non come elemento che accelera da solo il pagamento: la velocità dipende dal codice e dal checkout del negozio. Se un’app finanziaria si apre lentamente o si comporta in modo anomalo, prima di ripetere una transazione controllerei la connessione e riaprirei la procedura con calma, verificando poi lo stato dell’acquisto. È un approccio prudente per qualsiasi pagamento, soprattutto quando non voglio rischiare di inviare più volte la stessa richiesta.
Quanto alle risorse del dispositivo, non baserei la scelta su aspettative di leggerezza o consumo specifiche: ciò che conta per me è che il telefono soddisfi il requisito minimo e che l’app possa essere usata senza fretta nel momento del pagamento. Su un dispositivo molto datato, verificare la compatibilità prima di fare affidamento sul servizio evita brutte sorprese proprio al checkout. Anche una connessione stabile e la possibilità di leggere con attenzione i dettagli sullo schermo aiutano più di qualsiasi scorciatoia.
La versione Android indicata parte dalla 7.0, quindi non è una soluzione per ogni dispositivo, soprattutto se il sistema è più vecchio. Chi usa iOS dovrebbe controllare la disponibilità e i requisiti nella relativa piattaforma prima di affidarsi all’app: non darei per scontato che l’esperienza o la compatibilità siano identiche tra sistemi. In ogni caso, posso separare la decisione sul metodo di pagamento dalla scelta dell’app: quello che mi interessa è capire se il flusso è adatto al mio telefono e ai negozi in cui compro.
La valutazione complessiva mi sembra coerente con un’app che risponde a un’esigenza precisa, non con una soluzione destinata a sostituire tutte le carte. La userei quando voglio pagare online con un codice e mantenere distinta una spesa; sceglierei un metodo bancario o un portafoglio digitale quando contano l’uso universale, i pagamenti ripetuti o la velocità di un acquisto già pronto. Questa distinzione rende più realistico il giudizio: utile nel suo ambito, meno convincente se ci si aspetta che funzioni ovunque.
Facilità d’uso e accessibilità
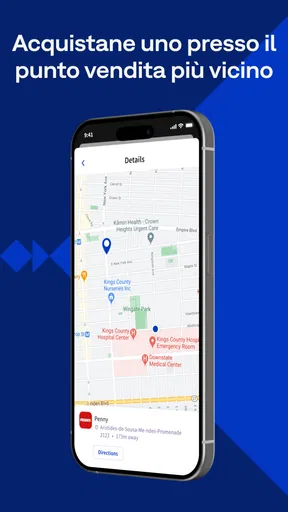
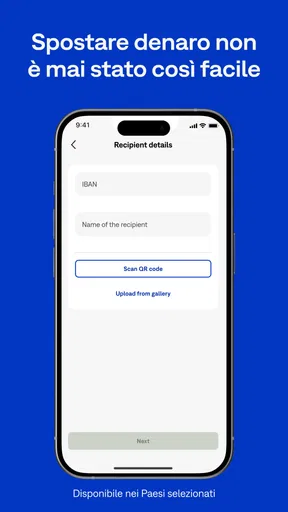
Una delle prime cose che mi ha colpito di PaysafeCard–pagare in contanti è la sua facilità d’uso. L’interfaccia è intuitiva e ben progettata, rendendo semplice la navigazione anche per chi non è particolarmente esperto di tecnologia. Basta acquistare un codice paysafecard presso uno dei tanti punti vendita fisici, inserirlo nell’app e il gioco è fatto! È come avere contanti digitali che puoi utilizzare in tutta sicurezza.
Un mondo di possibilità
Con PaysafeCard, puoi pagare su una vasta gamma di siti web e app senza dover preoccuparti della sicurezza dei tuoi dati personali. Che tu voglia acquistare giochi, musica o fare shopping online, le possibilità sono praticamente infinite. E sapete cosa? Non c'è bisogno di registrarsi o fornire alcuna informazione personale, il che è un grande vantaggio per chiunque tenga alla propria privacy.
Sicurezza al primo posto
In un'era in cui la sicurezza online è una priorità, PaysafeCard offre un livello di protezione che pochi altri metodi di pagamento possono eguagliare. È come avere un firewall personale che protegge ogni tua transazione. Inoltre, il fatto che non sia necessario collegare la tua carta di credito o conto bancario all'app la rende una scelta ideale per chi vuole evitare rischi inutili.
La mia esperienza con questa app è stata estremamente positiva, e mi sento di raccomandarla a chiunque cerchi un modo sicuro e anonimo di pagare online. PaysafeCard–pagare in contanti non è solo un metodo di pagamento, ma una vera e propria rivoluzione per chi desidera mantenere la propria privacy senza rinunciare alla comodità del mondo digitale.
Dunque, se ancora non l'hai fatto, ti consiglio vivamente di provarla. Sono sicuro che, come me, non te ne pentirai. Buon divertimento a fare acquisti online in tutta sicurezza!
Domande frequenti su PaysafeCard–pagare in contanti
Che cos'è Paysafecard e come funziona?
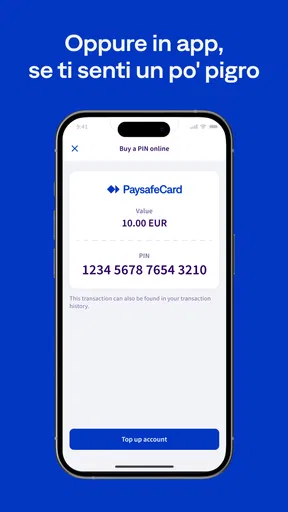
Paysafecard è un metodo di pagamento prepagato che permette agli utenti di effettuare acquisti online senza dover collegare un conto bancario o una carta di credito. Funziona acquistando un codice PIN di 16 cifre presso un punto vendita autorizzato, che può essere utilizzato per pagare su siti web che accettano Paysafecard.
Come posso acquistare un PIN Paysafecard?
Puoi acquistare un PIN Paysafecard presso numerosi punti vendita fisici, come supermercati, tabaccherie e stazioni di servizio. È anche possibile acquistare PIN online attraverso il sito ufficiale di Paysafecard o rivenditori autorizzati. I PIN sono disponibili in diversi tagli per adattarsi alle tue esigenze di spesa.
Paysafecard è sicuro da usare?
Sì, Paysafecard è considerato un metodo di pagamento sicuro. Poiché non richiede l'inserimento di dati personali o bancari, riduce il rischio di furti di identità e frodi online. È importante conservare il PIN in un luogo sicuro e non condividerlo con nessuno per garantire la massima sicurezza.
Posso usare Paysafecard per pagare su qualsiasi sito?
Paysafecard può essere utilizzato su una vasta gamma di siti web e piattaforme online che accettano pagamenti Paysafecard. Tuttavia, non tutti i siti supportano questo metodo di pagamento. È consigliabile verificare la presenza del logo Paysafecard nella sezione dei metodi di pagamento del sito dove intendi effettuare un acquisto.
Cosa devo fare se perdo il mio PIN Paysafecard?
Se perdi il tuo PIN Paysafecard, purtroppo non potrai recuperarlo o riceverne uno nuovo. È fondamentale trattare il PIN come contante e conservarlo in un luogo sicuro. In caso di smarrimento, puoi contattare il servizio clienti di Paysafecard per ulteriori consigli, ma non è garantito il recupero del credito.


